初夏の風物詩として親しまれている自家製梅酒づくり。青梅と氷砂糖、そしてお酒を用意して手軽に仕込める家庭の定番保存食ですが、実は作り方を一歩誤ると酒税法違反(無免許酒類製造罪)という重大な犯罪に該当する可能性があることをご存じでしょうか。「知らなかった」では済まされない厳格な法的基準が国税庁によって定められています。
特に近年、SNSや一部の料理系サイトで見かける「みりんで漬ける梅酒」や「お気に入りの市販日本酒(度数15度程度)で漬ける梅酒」といったレシピには、重大な違法行為を誘発するトラップが潜んでいます。本稿では、酒税法および酒税法施行令が定める自家醸造の明確なルール、違反した場合の重い罰則、そして法的に100%クリーンな状態で極上の梅酒を仕込むためのガイドを解説します。
【2026年最新】自家製梅酒と酒税法の境界線|なぜ手作りが違法になり得るのか
日本の税制において、酒税は国家財政を支える極めて重要な間接税の一つです。そのため、酒税法第7条および第54条により、国の酒類製造免許を受けずに酒類を新たに製造することは原則として一切禁止されています。
家庭で既成のお酒に梅や果実を漬け込む行為は、法律上「酒類と他の物品との混和(酒類の混和)」に該当し、新たな酒類を造り出した(製造した)とみなされます。本来であれば、免許のない個人が梅酒を漬けた瞬間に酒類製造免許違反が成立する立て付けになっているのです。
では、なぜ一般家庭で梅酒づくりが広く楽しまれているのでしょうか。その根拠となっているのが、酒税法施行令第50条(混和の特例規定)です。国税庁は伝統的な生活慣習や自家消費の範囲に配慮し、極めて厳格な「特定の条件」をすべて満たした場合に限り、例外的に製造免許がなくても酒類の混和を認めています。
この例外規定から1項目でも外れた場合、その瞬間に免罰規定の対象外となり、10年以下の懲役又は100万円以下の罰金(酒税法第54条)という、刑事罰の対象となる重罪に問われるリスクを背負うことになります。
みりんや低度数酒はなぜNG?アルコール度数20度以上が必須となる決定的な理由
自家製梅酒を造る際、国税庁が最も厳格に求めている要件が「ベースとなる酒類のアルコール分が20度以上であること」です。この基準を下回るお酒を使用した時点で、いかなる理由があっても違法と判定されます。
なぜ「20度」という明確な境界線が引かれているのか、その科学的・法的な理由は「意図せぬアルコール発酵(再発酵)の防止」にあります。
アルコール度数が20度未満の液体に糖分や果実を投入すると、果皮に付着した野生酵母や空気中の微生物が活動を続け、糖分を分解して新たなアルコールを生成(発酵)させてしまいます。つまり、当初存在しなかったアルコールが勝手に増汁・増度され、「完全な新規酒類密造」の状態が発生するのです。アルコール度数が20度以上あれば、強い殺菌・静菌作用によって酵母の活動が停止し、新たなアルコール発酵が完全に阻害されます。
「本みりんで作る梅酒」が違法となる2つの決定打ネット上で「まろやかで美味しい」と誤認・拡散されがちな「本みりん梅酒」ですが、これは明白な酒税法違反となります。理由は2つ存在します。
第1に、市販されている本みりんのアルコール度数は一般的に約13度〜14度程度であり、法定基準の20度を大きく下回っている点です。みりんは酒類(混成酒類)に分類されますが、度数が低いため再発酵のリスクを排除できません。
第2に、酒税法施行令によって「混和してはならない物品」として定められている「米、麦、あわ、ひえ等の穀類」という規定です。みりんは米や米麹を主原料として醸造されているため、穀類由来の成分を含んでおり、混和制限の観点からも抵触するリスクを孕んでいます。料理用のみりん風調味料(アルコール分1%未満)であっても、腐敗や酢酸発酵を招くだけでなく、アルコール抽出が行われないため梅酒としての体をなしません。
日本酒で漬け込む場合の法的な落とし穴日本酒の繊細な風味を活かした梅酒づくりも人気ですが、スーパー等で一般的に流通している清酒のアルコール度数は15度〜16度前後です。これらをそのまま青梅に注ぐと、即座に酒税法違反が成立します。
日本酒で自家製梅酒を仕込みたい場合は、酒蔵各社が「梅酒用・果実酒用」として特別に醸造・出荷しているアルコール度数20度以上の原酒や特定清酒を必ず選択しなければなりません。
【徹底比較】梅酒作りに使えるお酒と禁止素材一覧データ
トラブルを未然に防ぐため、自家製果実酒に使用できるお酒と、絶対に漬け込んではならない素材の基準を一覧表に整理しました。
| 酒類・原材料の種類 | 平均度数・原材料分類 | 法的可否(酒税法) | 編集部の法的見解・詳細解説 |
|---|---|---|---|
| ホワイトリカー(甲類焼酎) | 35度(果実酒用) | 完全合法 | 定番中の定番。度数が高く抽出効率・殺菌力ともに最高水準で最も安全。 |
| ブランデー・ウイスキー・ジン・ウォッカ | 37度〜40度以上 | 完全合法 | 蒸留酒であり基準度数(20度)を大幅にクリア。芳醇な仕上がりを楽しめる。 |
| 梅酒用原酒(日本酒・本格焼酎) | 20度〜25度以上 | 完全合法 | ラベルに「果実酒用・度数20度以上」と明記されている専用製品のみ使用可能。 |
| 一般的な日本酒・ワイン・シードル | 9度〜16度前後 | 違法(使用不可) | アルコール分20度未満のため、漬け込み時点で酒類無免許製造罪に抵触。 |
| 本みりん・みりん調味料 | 約13度〜14度(調味料は1度未満) | 違法(使用不可) | 度数不足および穀類(米・米麹)混和制限の観点から完全に不可。 |
| ぶどう類(山ぶどう含む)の漬け込み | 果実原料 | 違法(混和禁止物品) | ベース酒が35度以上であっても、ぶどう類はワイン密造防止のため法律で厳禁。 |
| 穀類(米・麦・とうもろこし等)の漬け込み | 穀類原料 | 違法(混和禁止物品) | どぶろくやビール密造を防止するため、穀類の漬け込み混和は全面禁止。 |
上記のように、酒税法はベースとなるお酒のアルコール度数だけでなく、「漬け込む物品の種類」にも極めて厳格な縛りを設けています。梅、カリン、レモン、イチゴなどの果実は問題ありませんが、ぶどう類と穀類だけは例外なく禁止されている点を徹底して記憶してください。
【実態検証】知人のプレゼントやSNS譲渡は違法?現場で多発するグレーゾーンの罠
自家製梅酒づくりにおいて、多くの一般消費者が無自覚に犯してしまいがちな最大の盲点が「自家消費の範囲」と「他者への譲渡・販売」に関する規定です。
酒税法施行令第50条が認めている特例は、「自ら消費するため」に限定されています。この「自ら消費」という法的定義は極めて厳密であり、基本的には製造者本人と同居する親族(同一生計の世帯員)までしか含まれません。
別居の親族や友人への「おすそ分け」も厳密には違法「たくさん美味しくできたから、近所の友人や一人暮らしの子供に小瓶に入れてプレゼントした」という行為は、日常で頻繁に見られる光景です。しかし、酒税法の文理上、無償であっても他人への譲渡(おすそ分け)は禁止行為に該当します。
製造免許を持たない者が他者に自家製酒類を渡す行為は、酒税法上の例外措置の枠組みを逸脱し、無免許製造・流通とみなされるリスクを内包しています。
バザー・フリマアプリでの販売は一発アウト当然ながら、メルカリやヤフオクなどのフリマアプリ、地域のバザー、文化祭などで自家製梅酒を小分け販売することは完全な違法行為(無免許酒類製造罪および無免許酒類販売業罪)です。国税局や警察のサイバーパトロールでも厳しく監視されており、摘発されれば重い刑事罰と追徴課税の対象となります。
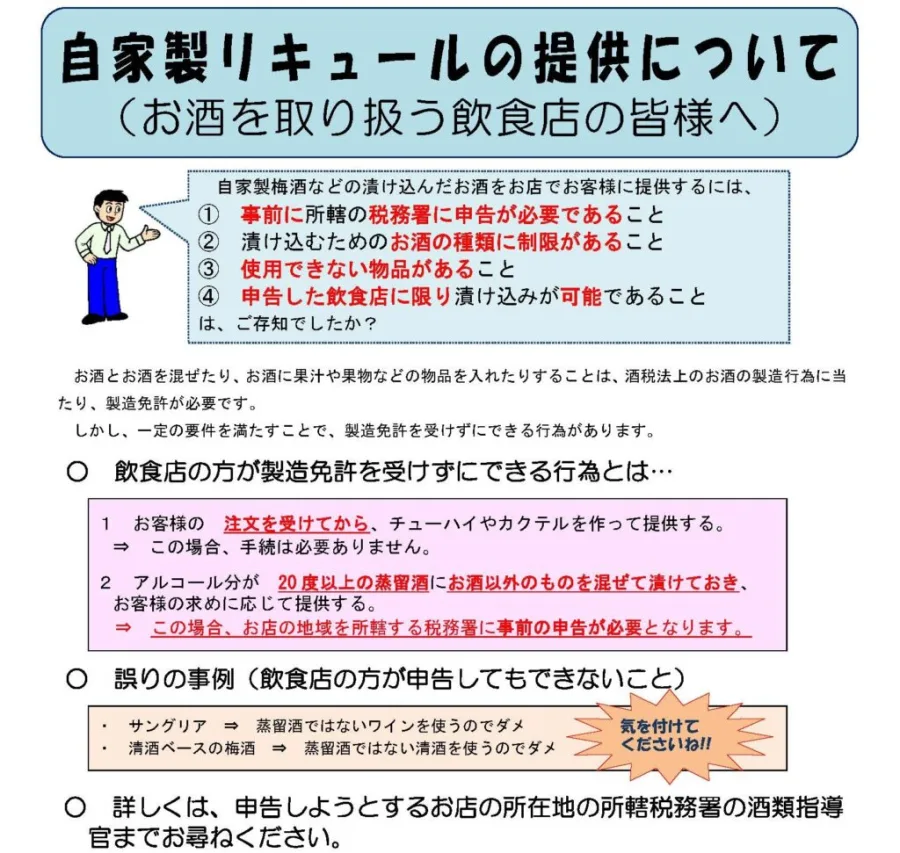
飲食店が自家製梅酒をお客様に提供する必須手続きBARや居酒屋、カフェなどの飲食店が「自家製梅酒」や「自家製サングリア」を店内でメニューとして客に提供・販売する場合、家庭での自家消費とは根本的にルールが異なります。
飲食店が店内飲食の用に供するために酒類の混和を行う場合、あらかじめ店舗を管轄する税務署長に対して「特例適用混和の開始申告書」を提出しなければなりません。無届で自家製果実酒を客に提供した場合、酒類製造免許違反として営業停止処分や罰則を受けることになります。なお、飲食店であってもテイクアウト(持ち帰り販売)として自家製梅酒を瓶詰めして渡すことは特例申告の範囲外であり、認められていません。
一般に知られていない盲点とネットの誤解
レシピ検索プラットフォームや動画SNSの普及に伴い、法的な裏付けを取らないまま「見栄え」や「手軽さ」を優先した危険な情報が拡散されています。ここではネット上で蔓延する誤解を是正します。
誤解1:「アルコール度数が低くても冷蔵庫に入れておけば合法」という嘘「15度の日本酒や白ワインを使っても、冷蔵庫で低温保存すれば発酵しないから大丈夫」という主張が見受けられますが、これは完全な誤りです。酒税法は「現実に再発酵が起きたかどうか」ではなく、「使用したお酒のアルコール度数が20度以上であるか否か」という形式犯(形式基準)で違反を判定します。保管場所や温度に関わらず、20度未満のお酒を混和した瞬間に違法性が成立します。
誤解2:「度数が足りないなら、みりんにウォッカを足して20度以上にすればいい」という誤解「本みりん(14度)にアルコール度数96度のスピリタスを混ぜて全体を20度以上に引き上げれば漬け込めるのでは」という裏技的な議論が存在します。しかし、これは「みりんというアルコール度数20度未満の酒類」に対して別の酒類を混和する行為そのものが無免許混和に該当する可能性が高く、さらに原料に米・米麹(穀類)が含まれる問題もクリアできません。素人判断での自己解釈は絶対に行わないでください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自家製梅酒づくりは、日本の法秩序と食品衛生ルールを遵守するリテラシーがあって初めて成立する大人の趣味です。以下に、自家製梅酒づくりに向いている人と、市販品を購入すべき人の明確な判断基準を提示します。
- アルコール度数35度以上のホワイトリカーやブランデー、または20度以上の専用酒を迷わず選択できる人
- 漬け込んだ梅酒を自宅の同居家族内だけで消費し、他人への配布・販売を行わない自制心のある人
- ぶどう類や穀類など、法律で明確に禁止されている素材を安易にアレンジしない遵法精神を持つ人
- 「少し余ったテーブルワインや普通のみりんで漬けたい」とコスト優先で代用しようとする人
- 友人や知人に配る目的で大量に仕込もうと考えている人(市販のクラフト梅酒ギフトを推奨)
- 飲食店において、税務署への特例申告手続きを行わずにオリジナルの梅酒をメニュー化しようとしている事業者
【梅酒 酒造 法】に関するよくある質問(FAQ)
Q1:アルコール度数20度未満のお酒で梅酒を仕込んだ場合、本当に警察や税務署に摘発されますか?
A1:はい、明確な酒税法違反(無免許酒類製造罪)となります。家庭内であっても、通報やSNSへの投稿、税務調査などを契機に発覚した場合、指導・調査および刑事告発の対象となります。法定刑は10年以下の懲役又は100万円以下の罰金であり、決して「バレなければ良い」という軽微な問題ではありません。
Q2:砂糖を使わず、青梅とホワイトリカー(35度)だけで漬け込むのは合法ですか?
A2:完全な合法です。砂糖の使用・不使用は酒税法の制限に関係ありません。アルコール度数20度以上のお酒を使用し、禁止物品(ぶどう・穀類等)を混和しなければ、糖分ゼロのドライ梅酒を漬けることも法的に全く問題ありません。
Q3:ノンアルコールの梅シロップ(梅ジュース)を作る場合も酒税法の対象になりますか?
A3:青梅を氷砂糖や酢だけに漬けてエキスを抽出する梅シロップづくりは、酒類を使用していないため酒税法の混和規定には該当しません。ただし、常温で長期間放置して発酵が進むと、天然酵母によりアルコール分が1%以上生成されてしまう(自然発酵酒になる)事故が稀に起こります。発酵の兆候(泡立ち)が見られたら加熱殺菌して冷蔵保存するなど、衛生管理を徹底してください。
Q4:飲食店を経営していますが、自家製梅酒を店で出すための申告はお金がかかりますか?
A4:特例適用混和の開始申告書の提出自体に手数料や税金はかかりません。所轄の税務署長へ所定の様式(混和する酒類の種類や原材料、提供場所等を記載)を提出し、受理されることで合法的に提供可能となります。ただし提供できるのは店舗内での飲用に限られ、小瓶等に詰めてテイクアウト販売することはできない点にご注意ください。
自家製梅酒づくりは、日本の豊かな四季と素材の風味を味わう素晴らしい文化です。しかしその自由は、酒税法および酒税法施行令が定める厳格な例外規定の土台の上に成り立っています。
「アルコール度数は20度以上を厳守する」「ぶどう・穀類は絶対に漬け込まない」「同居家族の自家消費に留め、無断譲渡・販売はしない」という基本三原則を遵守すること。このルールさえ徹底すれば、アルコール度数35度のホワイトリカー、香り高い高級ブランデー、20度以上の純米原酒などを使って、安全かつ極上の自家製梅酒ライフを末永く楽しむことができます。正しい知識とコンプライアンス意識を持って、伝統の手仕事を満喫してください。