確定申告の時期を迎えると、多くの納税者が頭を悩ませるのが各種書類の記入欄です。源泉徴収などで納め過ぎた所得税を取り戻す「還付申告」を進めるなかで、申告書作成画面や税務署の様式に現れる「還付申告となった主な理由」という項目に、一体何を書けばよいのか迷った経験を持つ方は少なくありません。
専門的な法律用語を並べるべきなのか、それとも簡潔な一言で十分なのか。判断に迷って書類作成の手が止まってしまうケースも多発しています。国税庁のシステムや窓口審査の実態を踏まえると、税務署側が求めているのは難解な作文ではなく、還付が発生した根拠となる事実関係の明確な提示です。本稿では、医療費控除や住宅ローン控除、ふるさと納税など申告パターンに応じた具体的な記載例文を網羅し、審査の遅延を防いでスムーズに還付金を受け取るための実務ノウハウを解説します。
確定申告で「還付申告となった主な理由」が求められる背景と基本ルール
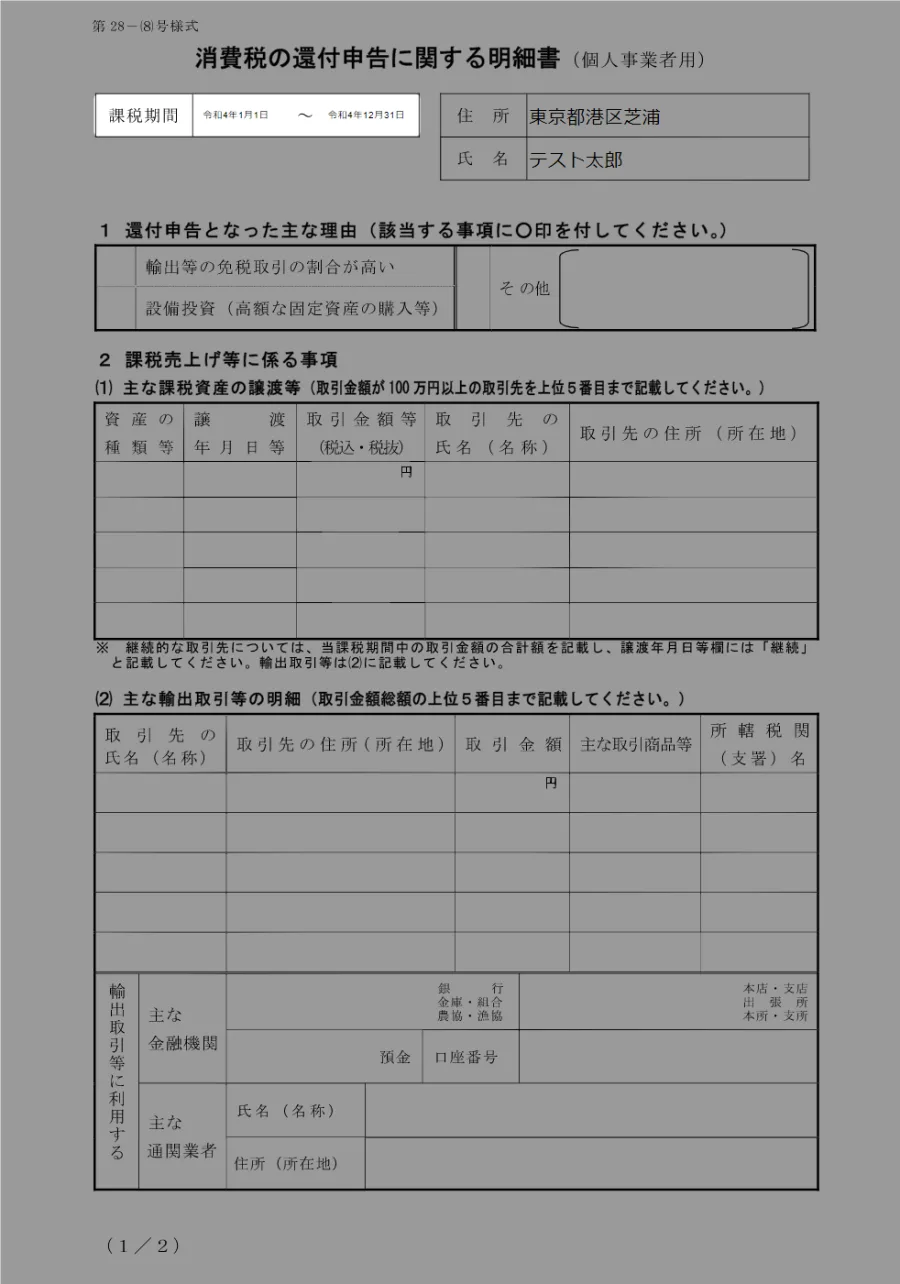
確定申告書を作成する際、税額計算の結果として納付ではなく還付が生じる場合、申告書の各所やe-Taxの入力工程、あるいは更正の請求手続きにおいて還付理由の明示が大切です。確定申告書第一表の「還付される税金」欄に金額が計上される際、税務署の審査担当者は「なぜこの納税者に還付金が発生しているのか」を初期スクリーニングで確認します。
給与所得者の場合、毎月の給与から源泉徴収税額が概算で差し引かれています。しかし、年末調整で処理しきれなかった個人的な控除や特別な出費、年の途中の退職などがあると、年間を通じた本来の納税額が源泉徴収額を下回ります。この差額が還付金となります。税務署側の実務担当者は日々膨大な件数の申告書を精査しているため、理由欄には「どの所得控除や税額控除を適用したことによる還付なのか」が一目で分かる簡潔な記述が求められています。
文学的な事情説明や個人的な心情を綴る必要は一切ありません。事実関係を客観的かつストレートに表現することが、最も確実で迅速な還付処理につながる鉄則です。
【パターン別】還付申告となった主な理由の具体的な記載例・文例集
自身の申告内容に合わせた最適な文例を用いることで、記入の迷いをなくし不備のリスクをゼロに抑えることができます。ここでは主要な6つの申告パターンに応じた具体的な記載例を紹介します。
1. 医療費控除を適用する場合年間の医療費負担が一定額(一般的には10万円、総所得金額等が200万円未満の場合はその5%)を超えたことによる還付申告 医療費控除 理由 例文としては、以下の定型表現が最も標準的です。
【記載例】
・「多額の医療費を支払ったため、医療費控除の適用による還付申告」
・「家族の年間医療費支払額が基準を超えたため(医療費控除の適用)」
・「セルフメディケーション税制の適用による医療費控除のため」
マイホームを新築・購入・増改築し、初年度に確定申告を行う際の住宅借入金等特別控除 還付理由 書き方は、住宅取得と控除適用の事実を明記します。
【記載例】
・「住宅を新築(取得)し、住宅借入金等特別控除の適用を受けるため」
・「住宅ローンを利用してマイホームを購入したことに伴う住宅借入金等特別控除の適用」
ワンストップ特例を利用しなかった場合や、5自治体を超えて寄附を行い確定申告へ切り替えたふるさと納税 寄附金控除 記載例です。
【記載例】
・「地方公共団体に対する寄附(ふるさと納税)に伴う寄附金控除の適用」
・「認定NPO法人等への寄附金支出に伴う寄附金控除の適用による還付」
中途退職した後に再就職せず、勤務先での年末調整を経ていない中途退職 年末調整未済 還付申告のケースでは、未調整である旨を簡潔に伝えます。
【記載例】
・「令和〇年〇月に中途退職し、年末調整を受けていないため」
・「年の途中で退職し、給与から源泉徴収された所得税の精算のため」
特定口座年間取引報告書などに基づき、上場株式の売却損を通算する場合や配当所得を申告する際の株式譲渡損失 損益通算 還付申告および配当控除 還付申告 理由 記載パターンです。
【記載例(株式譲渡損)】
・「上場株式等の譲渡損失と配当所得との損益通算および繰越控除の適用のため」
【記載例(配当控除)】
・「受取配当金に係る配当控除の適用および源泉徴収税額の精算のため」
自然災害や火災、盗難などによる資産の損害について雑損控除 理由欄 記入方法を用いる際の文例です。
【記載例】
・「自然災害(台風・震災等)による家屋被害に係る雑損控除の適用」
・「盗難被害による損害についての雑損控除の適用のため」
【比較検証】申告区分ごとの記載例・必要書類と還付金振込時期の目安
申告内容ごとに必要となる添付書類や審査にかかる標準的なスケジュールを一覧表に整理しました。還付申告 添付書類 必要書類 一覧の整合性が取れているか事前に確認することが早期還付の鍵となります。
| 控除・申告項目 | 主な理由の記載例(定型文) | 主な添付・提示書類 | 税務署 還付金 振込時期の目安 |
|---|---|---|---|
| 医療費控除 | 医療費の支払いに伴う医療費控除の適用 | 医療費控除の明細書(領収書は5年間自宅保存) | e-Tax:約2〜3週間 書面提出:約1〜1.5ヶ月 |
| 住宅ローン控除 (初年度) |
住宅新築(取得)に伴う住宅借入金等特別控除の適用 | 借入金年末残高証明書、登記事項証明書、売買契約書等 | 書類確認を要するため約3〜5週間 |
| ふるさと納税 (寄附金控除) |
自治体への寄附に伴う寄附金控除の適用 | 寄附金受領証明書(XMLデータまたは書面) | e-Tax:約2〜3週間 書面提出:約1ヶ月 |
| 中途退職 (未調整) |
中途退職による年末調整未済分の精算 | 退職元の源泉徴収票(原本または電子データ) | e-Tax:約2〜3週間 書面提出:約1ヶ月 |
| 株式損益通算 配当控除 |
株式等の譲渡損失との損益通算・配当控除の適用 | 特定口座年間取引報告書、配当等の支払通知書 | e-Tax:約2〜3週間 書面提出:約1ヶ月 |
【実態検証】e-Tax入力画面と「更正の請求」でつまずきやすい現場のリアル
申告実務の現場において、納税者が最も戸惑いやすいのが確定申告 e-Tax 主な理由 入力例の取り扱いと、過去の申告誤りを修正する「更正の請求」における理由記載の違いです。現場取材や税理士相談デスクに寄せられる生の声から、実態を紐解きます。
まず国税庁の「確定申告書等作成コーナー(e-Tax)」を利用する場合、画面の案内に従って源泉徴収票の数値や医療費控除、住宅ローン情報などを入力していくと、税額計算が自動で行われます。通常の確定申告データ送信時、システム側で控除項目に応じたコードが自動紐付けされるため、自由記述の理由欄が必須入力として求められないケースも多く存在します。一方で、アンケート欄や任意特記欄、あるいは還付先口座指定の周辺で理由の入力を促された場合は、前述した「医療費控除の適用のため」といったシンプルな一行を入力すれば処理は滞りなく進行します。
対照的に、厳格な理由記載が不可欠となるのが「更正の請求書」を提出する場面です。既に提出済みの確定申告書において控除を申告し忘れた、あるいは税額を過大に申告してしまった後から還付を求める更正の請求 請求の理由 記入例では、以下のように「当初の申告状況」と「今回請求に至った法的根拠」を対比させて書く必要があります。
【更正の請求における理由記入例】
「当初申告において医療費控除の適用を失念していたため、医療費控除〇〇円を追加適用し、納付すべき税額の減額および還付を請求する。」
「住宅借入金等特別控除の申告漏れがあったため、関係書類を添付の上で税額の更正を請求する。」
更正の請求では税務署側の実質審査が通常の還付申告よりも厳密に行われるため、単に「還付のため」と書くだけでは補正を求められるリスクがあります。理由と追加資料の因果関係を明確にすることが鉄則です。
一般に知られていない盲点とネット上の誤解を徹底検証
インターネット上の掲示板やSNSでは、還付理由の書き方に関して様々な憶測や誤った情報が飛び交っています。税務行政の現場基準に照らし合わせ、代表的な誤解を解消しておきましょう。
誤解①:「理由欄を詳しく長文で書かないと税務署に怪しまれて後回しにされる」
これは完全な誤りです。国税庁の内部処理では、還付申告の第1次チェックは機械処理およびシステム照合によって効率的に行われています。長文のエピソードが記載されていると、かえって担当官が要点を読み取るのに時間を要し、照合作業の効率を落とす要因にすらなり得ます。求められているのは「控除項目」と「事実関係」の正確なキーワードです。
誤解②:「複数の還付理由があるときはどれか1つに絞らなければならない」
医療費控除とふるさと納税、さらに住宅ローン控除が同時に発生するケースは珍しくありません。この場合にどれか1つに絞る必要はなく、「医療費控除、寄附金控除および住宅借入金等特別控除の適用による還付」と並列して記載すれば全く問題ありません。申告書第一表の各控除欄の金額と一致していることが何より重要視されます。
還付申告における記載作法を踏まえ、迷わず簡易記載で提出を進めてよい層と、慎重に書類を準備すべき層の境界線を明確に整理します。
【標準的な定型文のみで即座に提出してよい人】
・年末調整済みの給与所得があり、医療費控除やふるさと納税(寄附金控除)のみを追加申告する人
・マイナンバーカードを活用し、マイナポータル連携等で証明書データを自動添付してe-Tax送信する人
・退職後に無職期間があり、手元にある源泉徴収票の数字をそのまま確定申告書第一表へ反映させる人
【理由の具体性や添付資料の再確認に慎重を期すべき人】
・過去年分の申告漏れを遡って申告する「更正の請求」を行う人
・事業所得や不動産所得において大幅な赤字が発生し、損益通算によって給与税額の全額還付を求める人
・住宅ローン控除の初年度申告で、共有名義や補助金(すまい給付金等)の受領があり計算が複雑な人
【還付申告となった主な理由 記載例】に関するよくある質問(FAQ)
Q1:e-Taxで確定申告書を作成している最中、「還付申告となった主な理由」という入力枠が見当たりません。どこに入力すればよいですか?
A1:国税庁の確定申告書等作成コーナーでは、入力した控除情報(医療費や住宅ローン等)から自動的に還付理由がデータ化される設計になっています。自由記述の理由欄が表示されない場合は、入力漏れではなくシステム上の標準仕様ですので、そのまま次の画面へ進んで提出して問題ありません。
Q2:医療費控除とふるさと納税の両方がある場合、理由欄にはどのように書けばいいですか?
A2:「医療費控除および寄附金控除(ふるさと納税)の適用のため」と両方を並べて記載してください。文字数制限がある場合は「医療費控除・寄附金控除の適用」と短縮して記載する形でも税務署側に意図が正確に伝わります。
Q3:申告書を提出してから指定口座に還付金が振り込まれるまで、どのくらいの期間がかかりますか?
A3:申告方法によって異なります。マイナンバーカードを用いたe-Tax電子申告の場合は提出からおおむね2〜3週間程度、書面による郵送や窓口提出の場合は1ヶ月〜1ヶ月半程度が標準的な振込時期の目安となります。処理状況はe-Taxのマイページ(メッセージボックス)から随時確認可能です。
確定申告で問われる「還付申告となった主な理由」は、納税者が構える必要のない形式的な確認項目の一つです。税務当局が確認したい要点は、どの法令上の控除や事象に基づいて還付金が算出されたかという一点に尽きます。
医療費控除、住宅借入金等特別控除、寄附金控除、中途退職による年末調整未済など、自身の状況に合致した定型フレーズを選択し、第一表の金額および添付書類との整合性を整えることが何よりの近道です。無用な不安を排し、正しい記載例に沿って速やかに申告手続きを完了させましょう。